金融六大分类全解析 从基础框架到投资管理核心
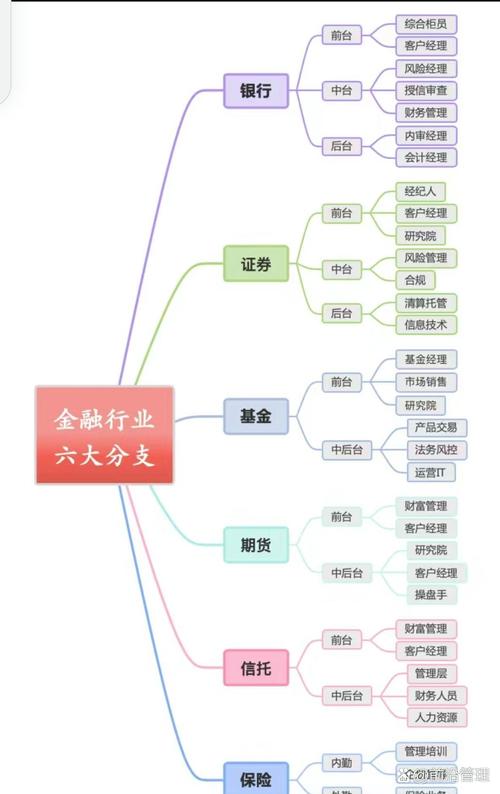
金融体系看似庞杂,但可以归纳为六大核心分类:银行与信贷、证券与投资、保险、信托与资产管理、供应链金融、互联网金融。不同分类之间既有分工,也有交叉,了解其边界,是建立金融知识体系的第一步。
一、银行与信贷
这是金融体系最基础的一环,主要承担资金存贷、支付结算和信用创造功能。商业银行通过吸收存款、发放贷款,把社会闲散资金转化为生产资本。中央银行则负责货币发行、利率调控和维护金融稳定。掌握这部分,关键在于理解信用风险、流动性管理和利率传导机制。
二、证券与投资
证券市场包括股票、债券、基金、衍生品等。企业通过发行证券融资,投资者通过买卖证券获取收益。这个领域的核心是定价:资产值多少钱,未来现金流折现后是否合理。一级市场关注发行与承销,二级市场关注交易与流动性。
三、保险
保险的本质是风险转移和损失分摊。投保人缴纳保费,保险公司汇集资金,对约定风险事件造成的损失进行赔付。保险资金具有长期性和稳定性,是资本市场重要的机构投资者。学习保险,重点理解大数法则、精算定价和偿付能力监管。
四、信托与资产管理
信托是一种财产管理制度,委托人将财产交给受托人管理,收益归受益人。资产管理则是更广义的概念,包括公募基金、私募基金、券商资管、银行理财等。它们共同解决一个问题:如何让专业机构替投资者管理财富。
五、供应链金融
围绕核心企业与上下游中小企业之间的真实贸易背景,提供融资、结算和风险管理服务。常见模式包括应收账款融资、保兑仓、融通仓等。供应链金融的关键在于“四流合一”——信息流、资金流、物流、商流相互印证,从而控制风险。
六、互联网金融
互联网技术赋能 traditional 金融业务,出现第三方支付、网络借贷、互联网保险、智能投顾等业态。它提高了金融可获得性和效率,但也带来新的风险,如数据安全、算法歧视、监管套利。理解互联网金融,要兼顾技术创新与合规边界。
在这六大分类中,投资管理是重中之重,也是最需要重点掌握的一类。投资管理不是简单的“买什么”,而是一套完整的方法论,主要包括两大支柱:资产配置和风险管理。
1. 资产配置:决定长期收益的关键
资产配置回答的问题是:资金应该怎样分布在不同资产之间,才能在既定风险下获得合理回报。它通常包括以下步骤:
- 确定投资目标:是保值、稳健增值,还是追求高增长?期限多长?流动性要求如何?
- 选择资产类别:现金、货币基金、债券、股票、房地产、大宗商品、另类资产等。
- 战略资产配置:根据长期目标和风险承受力,设定各大类资产的基准比例,例如“60%股票+40%债券”。
- 战术资产配置:根据短期市场变化,在战略比例附近做有限调整。
- 再平衡:定期或按阈值将组合恢复到目标比例,避免风险漂移。
学术研究和实践都表明,长期投资收益的绝大部分来自资产配置,而不是择时或选股。对个人投资者而言,先做好资产配置,比追求“黑马股”更重要。
2. 风险管理:守住底线比追求收益更关键
风险管理不是消除风险,而是识别、度量、承担和管理风险,使风险与收益相匹配。主要风险包括:市场风险、信用风险、流动性风险、操作风险、合规风险等。常用方法有:
- 分散化:不要把鸡蛋放在一个篮子里,通过低相关性资产降低组合波动。
- 仓位控制:单只证券、单一行业设置上限,避免集中度过高。
- 止损与止盈:事先设定退出条件,避免情绪化决策。
- 风险预算:为不同类型风险分配限额,比如股票风险、利率风险各占多少。
- 压力测试与情景分析:模拟极端市场下组合的损失,提前准备应对方案。
资产配置和风险管理是一体两面。没有风险管理的资产配置是赌运气,没有资产配置的风险管理是空谈纪律。真正成熟的投资管理体系,一定是先做风险画像,再做资产配置,再通过再平衡和动态管理保持组合健康。
3. 两者如何协同
实际操作中,可以先明确风险承受能力,再确定战略资产配置;然后把风险管理指标嵌入组合构建,定期复盘。例如:一个稳健型投资者,股债比可能是3:7,同时设置最大回撤不超过8%;一个进取型投资者,股债比可能是7:3,但单行业不超过20%。投后持续跟踪,偏离目标就再平衡。
金融六大分类构建了理解金融地图的基本坐标,而投资管理中的资产配置与风险管理,是让财富从“存在”走向“成长”同时避免“坍塌”的核心能力。掌握这两点,就掌握了投资管理的主干。
如若转载,请注明出处:http://www.unionimc.com/product/8.html
更新时间:2026-10-24 14:20:43