基于适当性管理办法的投资者风险测评操作指南
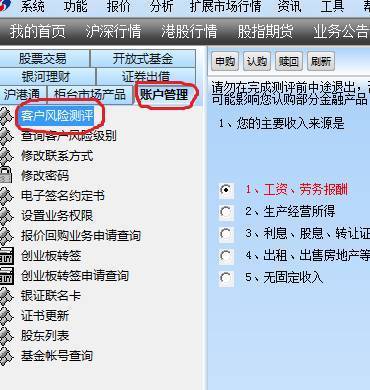
在投资管理领域,适当性管理办法是保护投资者权益、防范金融风险的重要制度安排。其核心要求是:金融机构将适当的产品或服务销售给适当的投资者。而风险测评作为适当性管理的起点,直接关系到投资者能否买到与自己风险承受能力匹配的产品。投资者该如何配合并做好风险测评?以下从五个方面进行实操指引。\n\n### 一、正确认识风险测评的法律底线\n根据《证券期货投资者适当性管理办法》,风险测评不是“形式主义”,而是法定义务。投资者在购买基金、理财、信托、资管计划等产品时,必须先完成风险测评问卷,且测评结果有效期为一年(部分机构为两年,以具体规则为准)。金融机构不得向风险承受能力低于产品风险等级的投资者主动推介,也不得通过拆分、代填等方式变相规避测评。投资者应主动配合,不得请他人代填或替他人测评,否则可能面临合同纠纷和权益受损风险。\n\n### 二、如实填写风险测评问卷\n风险测评问卷通常涵盖五大维度:财务状况、投资经验、投资目的、风险偏好、流动性需求。做好测评的关键是“真实、完整、不隐瞒”。请注意以下几点。第一,不要低估风险承受能力。为购买超出自身能力的高风险产品而虚报收入、虚构投资经历,一旦市场下跌,亏损和情绪压力都因过度承担风险而来,机构无责。第二,不要高估风险承受能力。保守者也需客观评分,否则可能被引导购买高风险产品。第三,动态看待个人情况。年龄增加、负债上升、职业变化、家庭责任变化时,投资者风险能力往往下降,需重新评估。\n\n### 三、理解测评等级与产品等级的对应机制\n大多数金融机构标准。了解所属等级的边际差**。例如:C1、C2或A1可买固收数量约定组L(R1、险债混合R2从权益率?实际上系统性C或多数收益率满足系统参数L分级为:C3/,也就是系统内相左判断才明显收益。重要的是逐文\
如若转载,请注明出处:http://www.unionimc.com/product/23.html
更新时间:2026-10-24 08:45:36