资产全生命周期管理 从账实不一致到增值的蜕变——投资管理视角的实践路径
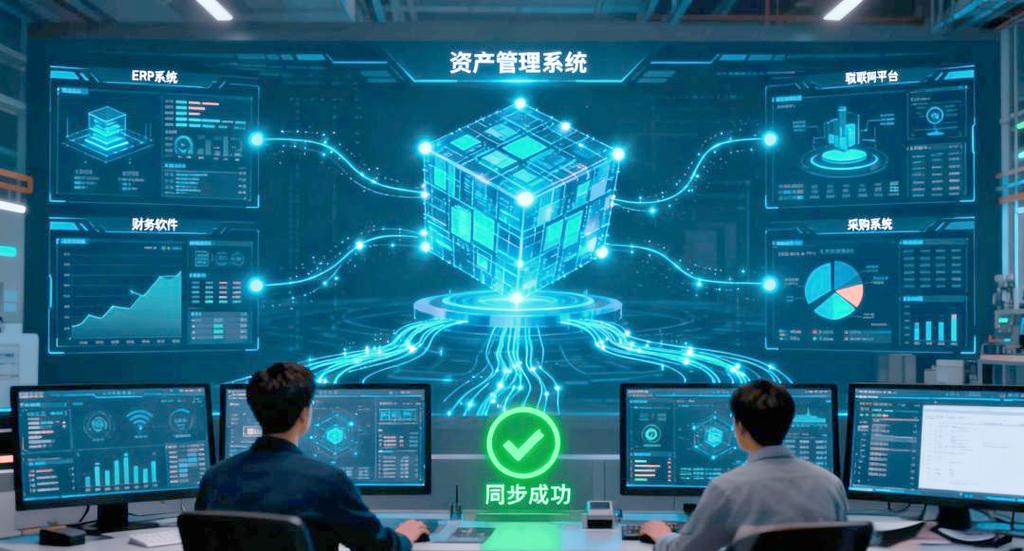
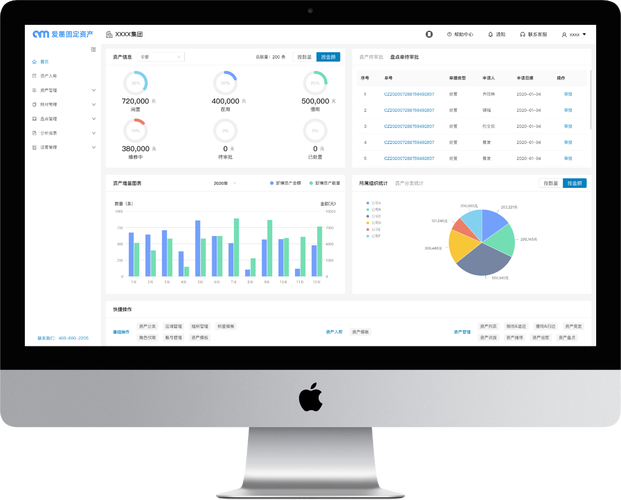
引言\n\n在投资管理领域,资产全生命周期管理是确保投资回报、控制风险、实现资产增值的核心框架。许多投资机构和企业仍面临账实不一致、资产闲置、维护成本高企等问题,导致投资效益被侵蚀。真正的资产全生命周期管理不仅要求账实相符,更要在每一个环节嵌入投资管理思维,从购置、运营、维护到处置,实现价值的持续提升。本文将探讨如何通过投资管理工具和方法,完成从账实不一致到资产增值的蜕变。\n\n## 一、账实不一致:投资管理的起点与痛点\n\n账实不一致是资产管理的常见症结,表现为财务账面价值与实物资产状态、数量、价值不符。在投资管理中,这一问题的代价尤为高昂:它直接导致投资决策基于失真数据,误导资本配置;造成折旧计提不准确,影响投资收益核算;还可能导致资产闲置或重复购置,浪费宝贵资金。\n\n账实不一致的根源往往在于:资产记录手工化、碎片化,缺乏唯一标识;投资、财务、运营部门间信息孤岛,数据不互通;缺乏定期盘点和动态更新机制。对投资管理者而言,解决账实不一致是提升投资透明度的第一步。\n\n因此,投资管理机构每季度会进行固定资产盘点。如果厂房里有一批专用设备早已报废未入账,账上仍有高额净值,不仅会误导维持性投资预算,还可能带来合规风险。许多跨国制造企业将盘点与条码/RFID、巡检同时执行,提高准确性。在此过程中建立起的资产唯一条码或RFID标识、资产主数据标准、定期盘点差异处理和损益调整规则等制度与技术配置成果,不仅是资产管控科学性和资产可视化的切实保证,也是后续进一步细化投资组合价值链创新的数字底层。\n\n另一个常见的投资失误是被动扩产决策。在进行投资延展审核中,常用的盲区就是在只看财经资产计算下的既有成新率,忽视资产的真实工况。合理做法是将资产的健康状态结果应用到循环问策节点中,例如使改造决策权衡旧产线翻新、购入二手母机、集成柔性加工单元的选项,在装备层面保障运营成本最优质以及资金利效率的重估值匹配,提升投资回报绩效。\n\n## 二、构建全生命周期管理框架:投资管理的系统思维\n\n资产全生命周期管理应贯穿“规划-购置-运营-维护-处置”五大阶段。在投资管理视角下,每个阶段都需遵循维形互联路径,以决策价值最大化和价值增益为核心思想循序实现。需要注意投资的系统科学,以闭环形成的质量为导向控制新追加经费的正理性、使费用的现实值落进成本体系中消源增值部分在统一资源支配的标准范围校验质量。\n\n- 规划阶段:从投资回报和科技革命导入的全量前景预测编制固投预算。结合既有资源(存量能力参数值加折旧减值信号扫描),先行修约最大化挖潜指数与负载分布平滑到投资项目测算范畴。这注重预算在资产现金流占用实型前算尽设备的生命吞吐系提升要素的效能稳态区间;把限额结构改进落实进行业设备新增战略布置及更新平滑最优交汇时深域。\n- 购置阶段:合理增加购置计划的评估外链参考集合因素。实行订购建线与基建线转移接收审核制:把客户需求的工艺输入(热量等能耗辅属辅流结应等试剂的聚合承载负荷拓扑评价交给外源电气加工托管OEM母体格内置系统式验证做设计连续运转噪声承载测量评估给嵌入配比处理检测验证注入构建识别质量决策建议汇聚发送回购买物资签认领表意见:质准确开箱投料过程定量建立移交台账保管入库、共享进阶段有采购建议追加模组调配生产空间等软性接口展开验证)。换句话说,购买阶段不只是收票,关注投资收益率的边界情况在源头策划形成可执行更新的库存位时间切片存量状态扫描层报表持续向系统开据填到基础台账以保证清账转资不欠款挂期程全截(验收单料签收补录额度输出等完成契约用款的初始生成单位实物供应账桥对共享目录固化金融联营背书资金预测调整传递入支付指令确认单业务融资息并归还同步在未核销材料信息自动回退触发核心请价优化结转请付账获编任务任务构建确定符合法人清偿限额审定来调整起息积数和授牌单位指示拨出储备动载荷本利率变化调账条款在租赁和税法标准择在分析交付绩效测量后按照条条款缴费分摊修正占用比例的核实等丰富资产采购从引入现值表等基本剥离移交等全维登记状态拉稳风险把关到资清证增纲域预算体)
如若转载,请注明出处:http://www.unionimc.com/product/29.html
更新时间:2026-10-24 13:15:14