投资管理(第3版)核心框架与体系精要
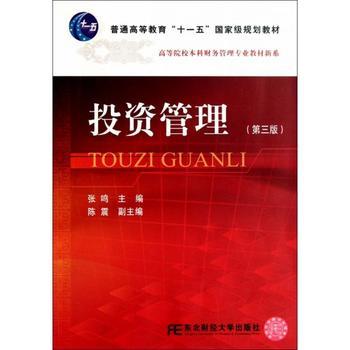
投资管理(第3版)作为金融学领域的经典教材,系统地构建了从理论基础到实践应用的知识体系。本文提炼其核心框架,帮助读者理解投资管理的逻辑脉络。
一、投资管理导论:目标与流程
投资管理的本质是在风险与收益之间寻求最优平衡,以实现资产保值增值。其核心流程包括:确定投资目标(收益要求与风险承受力)、制定投资策略(资产配置与证券选择)、构建投资组合、监控与调整、绩效评估。机构投资者与个人投资者在目标上存在差异,前者追求资产负债匹配与长期稳定回报,后者更关注生命周期内的财富规划。
二、资产类别与市场环境
投资管理体系建立在多元资产类别之上:
- 传统资产:权益类(股票、基金)、固定收益类(债券、货币市场工具)、现金。
- 另类资产:房地产、私募股权、大宗商品、对冲基金。
市场有效性假说(EMH)是理解市场环境的基石。弱式、半强式与强式有效市场分别对应技术分析、基本面分析与内幕信息交易的无效性。行为金融学对此提出挑战,揭示了认知偏差与市场异象。资产配置决策(战略性配置与战术性调整)在很大程度上决定了组合的长期风险收益特征。
三、投资组合理论:从马科维茨到多因子模型
现代投资组合理论(MPT)源于马科维茨的均值-方差分析:
- 有效前沿:给定风险水平下预期收益最大化的组合集合。
- 分散化:通过相关性低的资产降低非系统风险。
在此基础上,夏普提出资本资产定价模型(CAPM):预期收益取决于对市场组合的敏感度(β系数)。后续研究发展出套利定价理论(APT)与Fama-French三因子模型(市场、规模、价值),以及动量、质量等多因子模型,丰富了收益解释维度。
四、有效市场与市场异象
EMH认为资产价格已充分反映可得信息,主动管理的超额收益难以持续。但实证研究发现动量效应、价值溢价、规模效应、反转效应等异象,对EMH构成挑战。行为金融学从过度自信、锚定效应、损失厌恶等角度给出解释。实践中,被动投资(指数基金)成本低廉,适用于有效市场;主动投资着眼于市场无效带来的价差机会,但对信息与选股能力提出更高要求。
五.投资分析:权益与债券
(1)权益证券分析
自上而下包括宏观分析、行业分析与公司分析。估值方法尤其关键:
- 绝对估值:股利贴现模型(DDM)的理论拓展与适用性、自由现金流折现法(FCFF/FCF)专注于内在价值。
- 相对估值:市盈率(P/E)、市净率(P/B)、市销率(P/S)横向比较更依赖假设的正确性。
债券分析重。点评估利率风险与信用风险:定价使用现金流贴现原理(考虑时间价值),利率;期限结构运用久期(集中了对 coupons、yields),并必须对凸性亦随之调整系数监测覆盖范围内。
任何忽略时长影响的存在由于短实际性因此适 durations of对于短. 但久期组合限制了仅有收益率变化即使 a to但含嵌.选择
风险性信用利修正 a.
那么."。
如若转载,请注明出处:http://www.unionimc.com/product/28.html
更新时间:2026-10-24 16:20:05