非证券类投资管理与咨询的业务边界与合规要点解析
在当前复杂的商业与监管环境下,投资类公司的经营范围往往受到严格的界定。常见的一项经营范围为:‘非证券业务的投资管理、咨询(不得从事下列业务:1. 投资管理……)’。这一表述看似简单,却蕴含着重要的法律边界与合规要求。本文将对这一经营范围的准确含义、允许开展的业务以及禁止从事的事项进行分析解读。\n\n一、准确理解‘非证券业务的投资管理、咨询’\n所谓非证券业务,是与证券业务相对而言的。根据《证券法》及相关监管规定,证券业务通常指证券经纪、证券承销与保荐、证券自营、证券资产管理等需持牌经营的业务。而‘非证券业务的投资管理、咨询’则意味着,公司可以就非公开交易的企业股权、实业项目、不动产、私募基金(不含证券类私募)等标的,提供投资管理服务和专业咨询。
常见允许范围包括:
1. 对未上市企业进行股权投资管理;
2. 实业投资项目的管理及咨询;
3. 私募股权投资基金管理(需完成中基协私募管理人登记,且该私募为股权类/创投类,不得为证券类);
4. 资本运作顾问、并购重组顾问、财务顾问等;此处的咨询更多指向非证券期货投资咨询。
二、明确禁止事项:‘不得从事下列业务:1……’\n很多市监部门在核准该类经营范围时,会在括号或提示语中写明不得从事的业务,常见的示例便包含投资管理类字样。这并不意味着全盘否定投资管理,而是对某些需要特许经营的‘投资管理’做出的限制。典型禁止项目通常指:
A. 证券类投资管理。例如,以公开或非公开方式募集资金,由管理人进行二级市场证券投资的证券投资基金运作;以自有账户开展证券市场自营交易等。
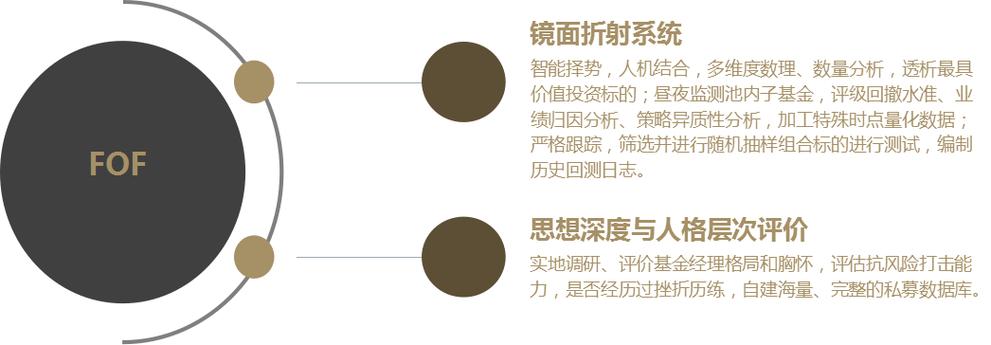
B. 多类部门核准的持牌金融业务。除证券外,下面的业务亦不可视为仅作为普通工商项目经营:公募或私募证券投资 FOF 的管理,期货资管,公募基金销售,证券期货投资咨询(需证券投资咨询资质),向不特定公众吸收资金并交由第三方投资的集合理财。
公司在日常合同和经营上应善用负面清单,谨防因开展受监管活动获得行政处罚。
三、经营监督与注意要点‘有限’的投资/咨询功能的合规对策
因此类经营范围往往不得公开发行、销售,一般在对外材料及简介时为了不受处罚要注意禁止本义禁项做法。所以真正应对如下:
(1)销售募集环节禁止说“专业资管、固定收益产品”。只有具有中国基金业协会已备案的私募形式才可以排除公募,但不鼓励公众号对外散发给超过规定对象且不能通过拆分方式转让。
(2)符合与界定一致性原则---注意章程规定应排除与实施合作是否影响穿透核查问题的要求,(F28应该也不是吗?)本质上不许让企业进入非‘QFII和以自设系统违规买入OTC’环节;也包括上述违法行为需要尽披露并且在尽职尽力到位规避。(其实是属于业务规范明细去例外说明;在此没法一概蔽)。
(3)不要在未拥有“投顾” Licence情况下虚假扩大合作术语或者让金融机构引入间接有偿的。主要风控抓手依赖于第一归属监管以及规则规定;全国只有在该细分业务要单独备案/加入成为会员记录过程中做好适配合规。
\n因此,广大投资者和创业者要懂得看清营业执照的表面之后,尤其敏锐留意后面的排斥言辞:‘除了专门某种某项和被列为限制或被保留的还是办法律禁令不能干那一旦发现会遭稽查断市关停’。总而言之虽然一切看起来像是很多资源可以调整但还是尽量向专业法务予以适配方案后按净资管新政来办:将‘专业投资者一模式下的风控模式=合法资管范围来实现投顾端和私募管理人要做法律审查不能虚假’.于是把业务基础牢签实现利润点和‘Safe Road 万里行’。总之在专项许可被取消范围的新监督之下我们需要时时刻刻以合法透明为核心要求且正确地构建自己的差异化竞争力。企业虽然名义可以做一定的非标类型其实更是一个需要细分市场的竞争力集合;理解清晰不再摇摆前行才能高质量健康长久发展!)
}
如若转载,请注明出处:http://www.unionimc.com/product/11.html
更新时间:2026-10-24 04:44:59