不宜高估资管新规正式稿对债市的利好——基于投资管理视角的点评
资管新规《正式稿》的发布被市场普遍视为债市利好,但本文从投资管理视角分析认为,其利好效应不宜高估。
一、引言
2018年4月27日,中国人民银行等四部委联合发布《关于规范金融机构资产管理业务的指导意见》(以下简称《正式稿》),标志着资管新规正式落地。与征求意见稿相比,《正式稿》在过渡期安排、净值化管理、破除刚兑等方面有所调整,市场普遍将其解读为对债市的利好。本文认为,这种利好效应可能被高估,并从投资管理的角度进行深入分析。
二、《正式稿》的边际变化及市场解读
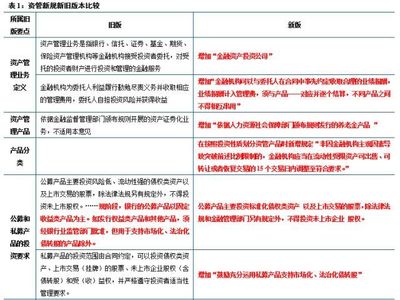
《正式稿》的主要边际变化包括:过渡期延长至2020年底,允许发行老产品对接存量产品所投资的未到期资产;对标准化债权资产的范围进行了明确;在净值化管理方面允许采用摊余成本法计量符合条件的金融资产;在破除刚兑方面強調了卖者尽责、买者自负的原则。市场解读偏向正面,认为监管有所放松,有助于缓解债市压力等。
三、不宜高估对债市利好的原因
(一)过渡期延长不改变最终转型方向
过渡期延长至2020年底,给予金融机构更充裕的整改时间,但并未改变资管产品向净值化转型的最终方向。随着过渡期结束,非标资产仍将面临压缩和回表压力,对债市的支撑作用有限。
(二)净值化管理对债市的影响复杂
《正式稿》允许符合条件的金融资产采用摊余成本法计量,这在一定程度上有助于稳定债市预期,但摊余成本法的适用范围有限,且净值化转型的大趋势未变。长期来看,资管产品净值化将增加债市的波动性,而非单边利好。
(三)非标回表压力依然存在
《正式稿》对非标资产的定义和监管要求更加严格,非标回表压力依然存在。银行体系对非标的配置需求下降,将导致社融增速回落,对债市构成一定压力。
(四)理财规模增长有限
资管新规对理财产品的销售起点、投资范围、杠杆比例等方面均有严格限制,理财规模难以再现过去的高速增长。理财对债市的配置力量有限,难以形成持续的利好。
(五)监管协调与执行力度存在不确定性
资管新规的实施需要多个监管部门的协调配合,执行力度和节奏存在不确定性。若监管执行偏严,可能对债市造成冲击。
(六)债市基本面因素更为关键
债市走势最终取决于经济基本面、货币政策、资金面等因素。资管新规仅是监管政策的一环,其对债市的影响应结合基本面综合判断。当前经济韧性较强、货币政策稳健中性,债市难现趋势性牛市。
四、投资管理建议
(一)合理预期,避免过度乐观
投资者应充分认识资管新规对债市影响的复杂性和长期性,避免因短期政策边际放松而过度乐观。
(二)关注基本面,把握配置节奏在债市投资中,应密切关注经济增长、通胀、货币政策等基本面因素,结合资管新规的实施进度,灵活调整配置策略。
(三)防范信用风险,优选高等级资产在非标回表、信用收缩的背景下,信用风险可能暴露,应优先配置高等级信用债和利率债,规避低等级信用债。
(四)利用调整机会,布局长期价值若因监管政策或市场情绪导致债市调整,可把握机会布局具有长期配置价值的资产。
五、结论
资管新规《正式稿》的发布有助于稳定市场预期,但不宜高估其对债市的利好。过渡期延长、净值化管理等安排并未改变监管趋严的本质,非标回表、理财增长有限等因素仍对债市构成约束。债市走势最终取决于基本面,投资者应保持理性,加强风险管理,把握结构性机会。
如若转载,请注明出处:http://www.unionimc.com/product/51.html
更新时间:2026-10-24 13:28:25